

Une facture est restée impayée pendant plusieurs années. Le client a promis de régulariser, puis les échanges se sont espacés. Lorsque votre entreprise décide enfin de réclamer le solde, une difficulté nouvelle apparaît : la créance est-elle prescrite ? Dans de nombreuses relations commerciales, un délai de cinq ans s'applique, mais la date de départ et les événements survenus entre-temps peuvent modifier entièrement le calcul.
Le risque ne se résume pas à l'âge de la facture. Il faut retrouver la date à laquelle la dette est devenue exigible, qualifier la relation, examiner les éventuelles reconnaissances de dette et vérifier si une véritable action en justice a été engagée. La prescription détermine aussi l'intérêt économique d'une procédure : avant de supporter des <a href="/honoraires-recouvrement-pme-guide/">honoraires de recouvrement pour une PME</a>, mieux vaut établir que l'action conserve une base juridique exploitable.
Cinq ans pour agir : que prévoit réellement le droit commercial ?
L'article L. 110-4 du Code de commerce pose, en principe, une prescription de cinq ans pour les obligations nées à l'occasion du commerce entre commerçants ou entre commerçants et non-commerçants, lorsqu'aucune prescription spéciale plus courte ne s'applique. Ce délai couvre notamment de nombreux litiges de factures commerciales, de prestations ou de fournitures. Il ne signifie pourtant pas que toutes les créances d'une entreprise se prescrivent toujours cinq ans après l'émission d'une facture.
Pour vérifier une créance, il faut commencer par la nature du contrat, le statut des parties et la règle propre à l'action envisagée. Les relations avec les consommateurs, certains transports ou des obligations réglementées peuvent relever d'autres dispositions. C'est pourquoi appliquer la formule « entreprise = cinq ans » sans examen reste une erreur.
Pourquoi le délai n'est pas toujours celui inscrit sur la facture
La date de facturation atteste d'un document comptable ; elle ne prouve pas, à elle seule, la date à partir de laquelle le créancier pouvait exiger judiciairement le paiement. Les conditions contractuelles peuvent prévoir un terme, un paiement à réception, des jalons d'avancement ou une retenue après réception. Un avoir ou un désaccord sur l'exécution complique parfois l'identification de la somme réellement exigible.
Le principe du délai doit donc être articulé au point de départ effectif. Pour les actions personnelles, l'article 2224 du Code civil vise le jour où le titulaire a connu ou aurait dû connaître les faits lui permettant d'exercer son droit. Pour une créance à terme, l'exigibilité joue généralement un rôle majeur dans ce raisonnement ; elle doit néanmoins être démontrée par le contrat et les pièces.
Une série de factures impose une vérification individualisée
Un fournisseur qui émet douze factures mensuelles ne peut pas présumer que toutes ses créances ont une date de départ commune. Chaque paiement dû à une échéance distincte doit être examiné. La dernière facture impayée ne redonne pas automatiquement cinq ans pour réclamer les plus anciennes.
La méthode est simple : relever pour chaque facture la prestation concernée, la date de livraison, l'échéance convenue, les paiements partiels, les contestations et les événements susceptibles d'affecter la prescription. L'analyse de chaque ligne peut révéler qu'une partie du dossier est encore recevable alors qu'une autre se trouve exposée à une défense de prescription.
Certaines créances obéissent à des délais particuliers
Des règles spéciales peuvent prévoir une durée différente, parfois plus courte. L'objet du contrat — transport, prestation particulière, crédit, relation de consommation — importe autant que la forme juridique de la société créancière. Le fait d'avoir envoyé une facture à une « entreprise » ne prouve pas nécessairement que le droit commun commercial gouverne toutes les demandes.
La première question devrait ainsi être : quelle action veut-on réellement exercer, contre qui et sur quel fondement ? À défaut, un calendrier de cinq ans peut donner une sécurité illusoire.
Comment déterminer le point de départ d'une prescription ?
La difficulté principale est souvent documentaire. Les archives indiquent une date d'émission, mais les conditions de paiement ont été discutées oralement ; un bon de livraison est incomplet ; une réception a été acceptée sous réserve. Pour dater le départ du délai, il faut reconstituer les faits plutôt que choisir la date la plus favorable.
- Paiement à échéance : distinguer livraison, facture et exigibilité
- Prestations successives : éviter de regrouper artificiellement les échéances
- Le décompte doit être justifié, pas seulement affirmé
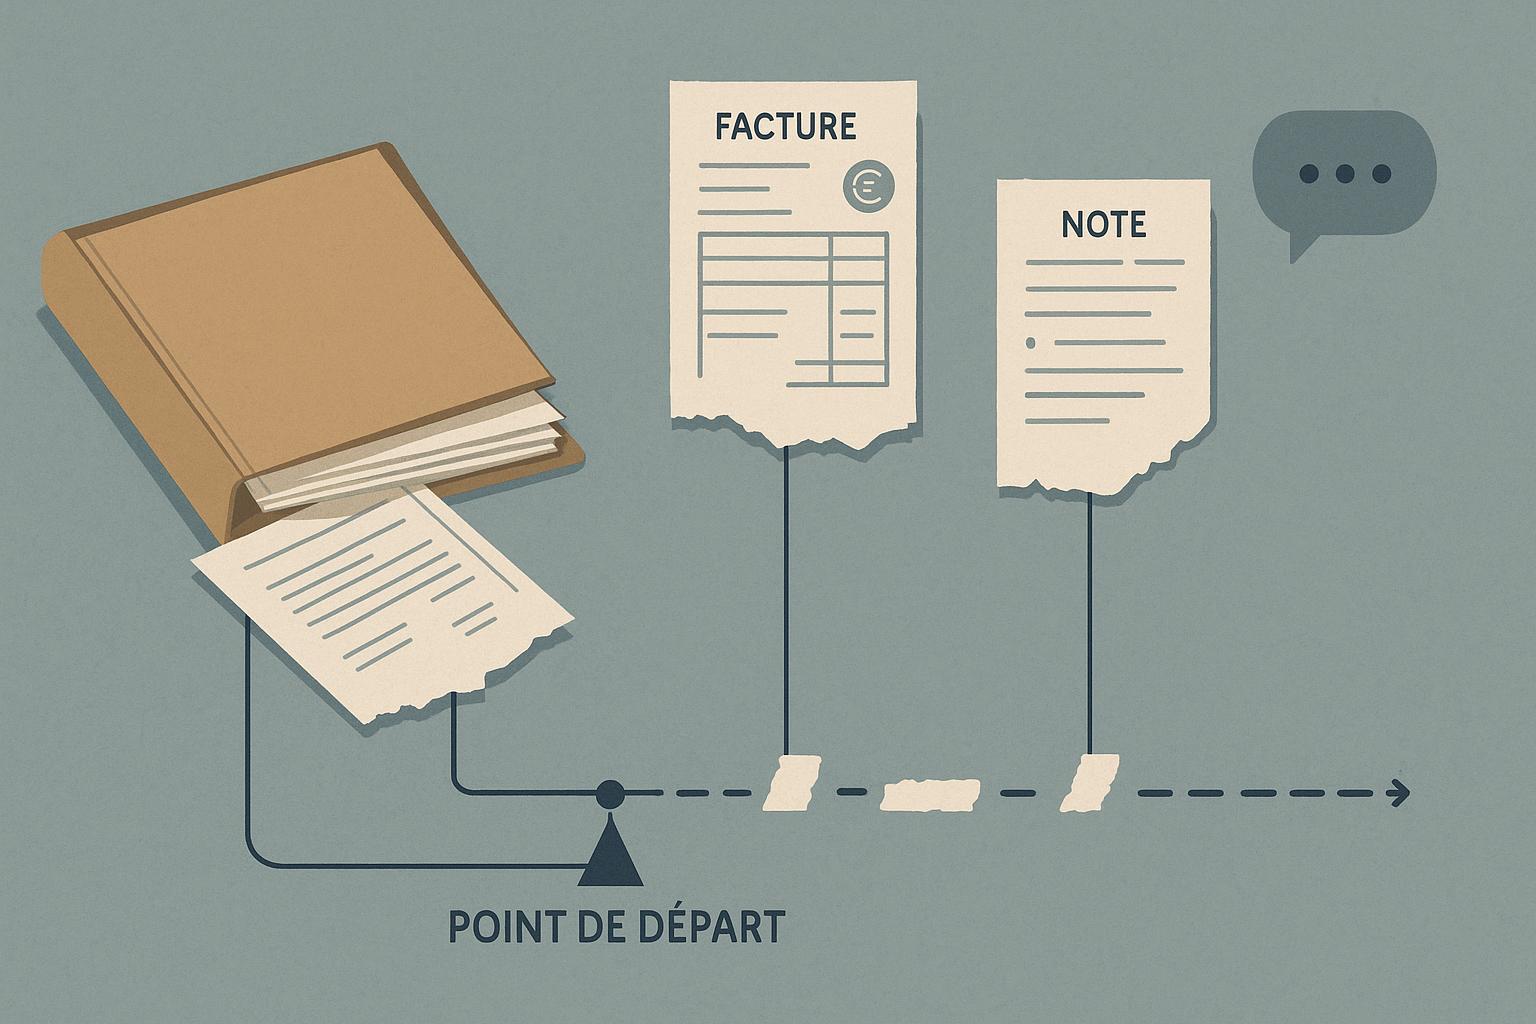
Paiement à échéance : distinguer livraison, facture et exigibilité
Une facture émise le 8 février, payable le 31 mars, ne doit pas être analysée comme si le paiement pouvait nécessairement être réclamé le 8 février. L'échéance contractuelle doit être lue avec les règles impératives applicables aux délais de paiement entre professionnels.
À l'inverse, un terme non prouvé ou une facture établie tardivement ne permet pas au créancier de reporter unilatéralement le point de départ aussi longtemps qu'il le souhaite. La date qu'il inscrit dans sa comptabilité doit pouvoir être rapprochée du contrat, de l'exécution et des documents transmis au débiteur.
Prestations successives : éviter de regrouper artificiellement les échéances
Certaines missions donnent lieu à plusieurs livrables, états d'avancement ou échéances trimestrielles. Lorsque les obligations de paiement sont distinctes, le point de départ peut devoir être apprécié paiement par paiement. Un contrat-cadre unique ne suffit pas à transformer ces dettes successives en une seule créance devenue exigible à sa clôture.
Prenons un prestataire dont les factures des mois d'avril, mai et juin 2021 sont chacune payables trente jours plus tard. Le contrôle effectué en octobre 2026 ne peut pas partir de la date du dernier échange commercial pour toutes les lignes. Il faut vérifier séparément leur exigibilité et tout événement interruptif ou suspensif intervenu depuis lors.
Le décompte doit être justifié, pas seulement affirmé
Un tableau de créances devrait comporter au minimum les colonnes suivantes :
| Document | Date utile | Preuve à conserver | Question juridique |
|---|---|---|---|
| Contrat et conditions de paiement | Signature et échéance convenue | Contrat accepté, CGV, avenant | Quand le paiement était-il exigible ? |
| Livraison ou prestation | Date d'exécution | Bon signé, rapport, échanges | L'obligation a-t-elle été exécutée ? |
| Facture | Émission et envoi | Facture, preuve de transmission | La somme demandée est-elle identifiée ? |
| Relance et réponse du client | Date de réception | E-mails, LRAR, compte rendu | Le débiteur a-t-il reconnu le droit ? |
| Acte judiciaire éventuel | Date de saisine | Acte, preuve de délivrance | Une interruption est-elle acquise ? |
Ce travail de reconstitution évite de confondre date de connaissance, date d'exigibilité et date d'un événement qui modifie le cours de la prescription.
Une relance ou une mise en demeure interrompt-elle le délai ?
C'est une confusion fréquente. Votre comptabilité contient quatre relances, un courrier recommandé et plusieurs rappels téléphoniques. Il serait dangereux d'en déduire que la prescription a recommencé à zéro à chacune de ces démarches.
- Un courrier recommandé ne suffit pas en principe
- Les promesses de paiement doivent être examinées avec précision
- Les paiements partiels peuvent être utiles sans tout résoudre
Un courrier recommandé ne suffit pas en principe
La relance ou la mise en demeure ordinaire peut établir la volonté d'obtenir le paiement, documenter la chronologie et, selon les cas, produire des effets sur le retard. Mais elle n'interrompt pas automatiquement la prescription. Le courrier adressé par le créancier n'est pas assimilable à la reconnaissance du droit par le débiteur ou à une demande en justice prévue à l'article 2241.
Cela ne rend pas la mise en demeure inutile : elle peut préparer le dossier, signaler précisément le solde et ouvrir une négociation. Elle ne doit simplement pas être utilisée comme mesure unique de préservation d'une créance proche de la prescription.
Les promesses de paiement doivent être examinées avec précision
Un courriel dans lequel le client écrit « je vous dois encore 8 000 € sur la facture n° 42, je paierai au 15 » n'a pas la même portée qu'une réponse vague « nous étudions le dossier ». La première formule peut caractériser une reconnaissance du droit du créancier au sens de l'article 2240. Une reconnaissance suffisamment claire interrompt la prescription, selon sa portée.
Il faut néanmoins analyser le montant et les factures visés. Une reconnaissance limitée à une fraction de dette ou à un contrat ne couvre pas nécessairement l'intégralité de plusieurs années de créances. Il est déconseillé de tirer un effet général d'un seul message ambigu.
Les paiements partiels peuvent être utiles sans tout résoudre
Un virement partiel peut constituer un indice significatif de reconnaissance, mais son effet doit être apprécié d'après les circonstances et l'imputation du paiement. S'il existe plusieurs factures, le versement peut être affecté à une échéance précise, tandis que le reste demeure contesté.
La meilleure preuve consiste à associer le virement à un écrit indiquant l'origine de la somme, sans oublier de vérifier l'identité de celui qui l'a effectué et le contenu des autres échanges. Une ligne bancaire ne raconte pas à elle seule toute l'histoire juridique de la dette.
Interruption et suspension : pourquoi la différence change le calcul
La prescription peut être affectée par des événements dont les effets ne sont pas identiques. L'interruption efface le délai déjà couru et fait courir un nouveau délai selon les règles applicables. La suspension, elle, arrête temporairement le cours du délai sans effacer la période acquise. Confondre les deux mécanismes conduit à annoncer de fausses échéances.
- La reconnaissance de dette peut interrompre la prescription
- L'action en justice interrompt le délai, mais avec des limites
- Médiation et conciliation suspendent le délai sous conditions
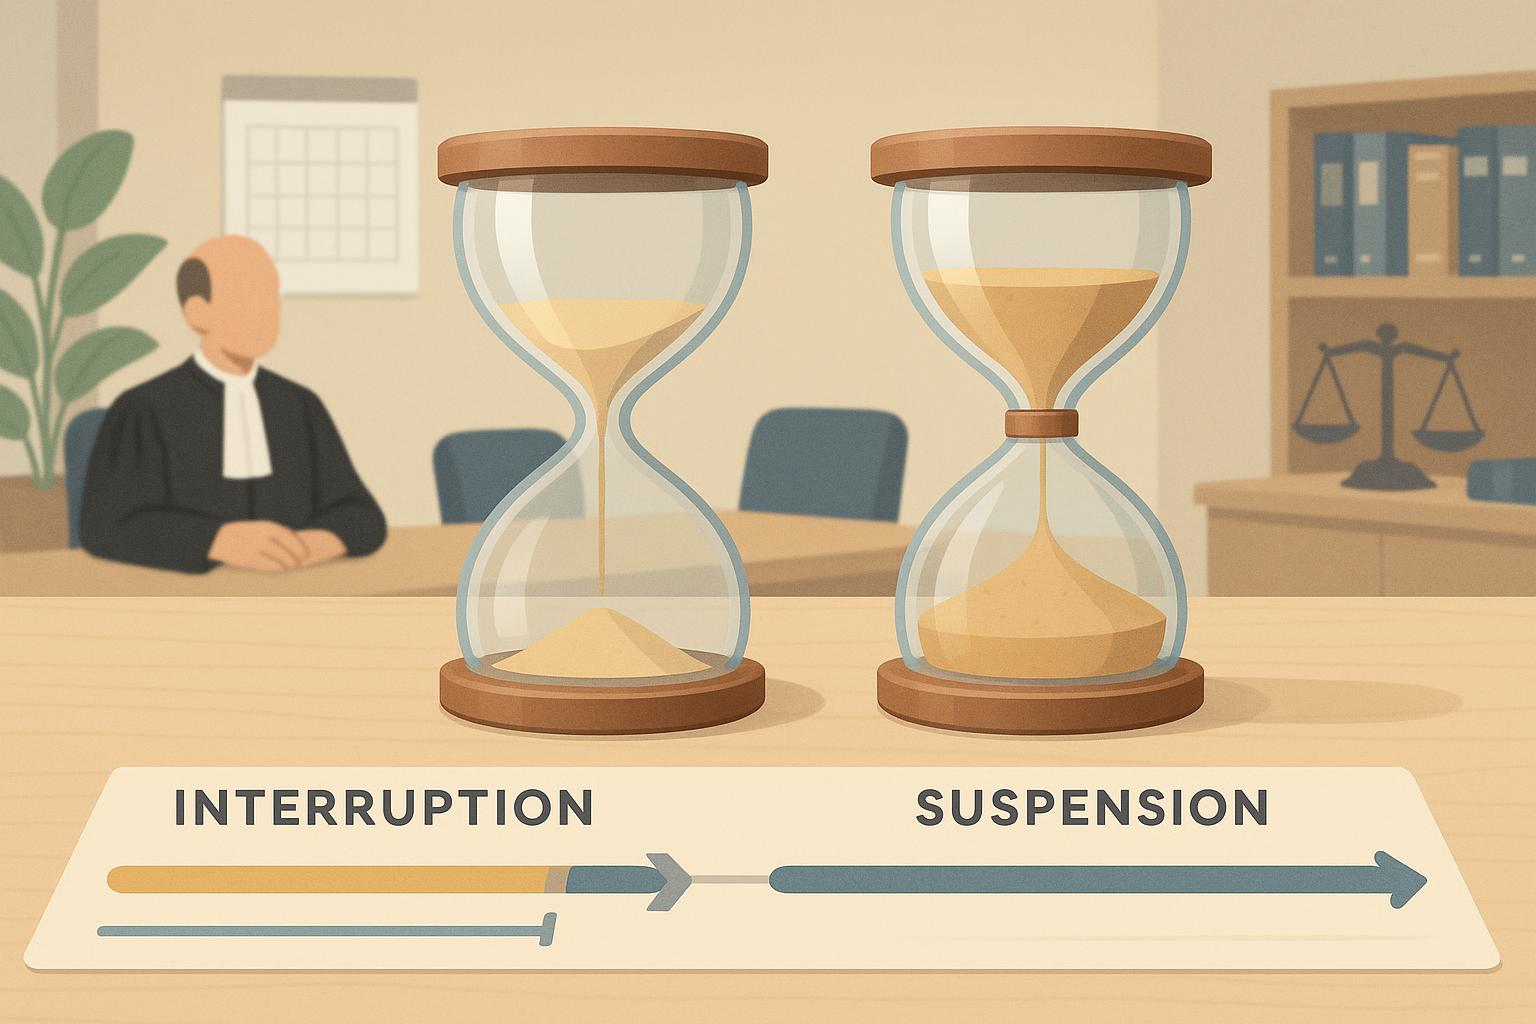
La reconnaissance de dette peut interrompre la prescription
L'article 2240 retient la reconnaissance par le débiteur du droit du créancier. Il n'existe pas nécessairement un formulaire obligatoire portant le titre « reconnaissance de dette » pour que les faits soient étudiés sous cet angle. Mais le contenu doit manifester un comportement juridiquement pertinent, et non une simple négociation sans engagement.
Par prudence, gardez le message intégral, les pièces qu'il vise et la preuve de son origine. Une reconnaissance reçue juste avant une échéance de prescription ne doit pas être traitée sans vérifier sa portée exacte et sa date.
L'action en justice interrompt le délai, mais avec des limites
L'article 2241 du Code civil prévoit que la demande en justice, même en référé, interrompt la prescription et le délai de forclusion. Cette règle comprend certaines situations dans lesquelles la juridiction saisie s'avère incompétente ou un acte de saisine est annulé pour un vice de procédure.
Cependant, les suites du procès comptent : l'effet interruptif lié à la demande en justice s'étend en principe jusqu'à l'extinction de l'instance (article 2242), mais l'article 2243 prévoit que l'interruption est non avenue dans certaines hypothèses, notamment en cas de rejet définitif de la demande ou de désistement. On ne peut donc pas se satisfaire d'avoir « déposé quelque chose au tribunal » sans contrôler la validité et le devenir de l'action.
Médiation et conciliation suspendent le délai sous conditions
L'article 2238 du Code civil prévoit une suspension lorsque, après la naissance du litige, les parties conviennent d'une médiation ou conciliation ou, en l'absence d'accord écrit, à compter de la première réunion. À la fin de cette démarche, le délai recommence à courir pour une durée qui ne peut être inférieure à six mois, sous les conditions du texte.
Cette protection suppose de pouvoir établir l'entrée et la sortie du dispositif. Quelques échanges visant un accord amiable ne constituent pas automatiquement une médiation ou une conciliation au sens de l'article 2238. Les dates de début, d'accord sur le recours au processus et de clôture doivent être conservées.
Exemple : une créance ancienne et plusieurs événements successifs
Imaginons une PME ayant facturé 18 000 € pour des prestations dont le règlement était dû en juin 2021. En octobre 2026, elle retrouve le dossier et pense pouvoir agir au motif qu'une relance avait été envoyée en 2024. Une telle justification est insuffisante : la relance ne suffit pas, à elle seule, à interrompre le délai.
- Premier scénario : aucune reconnaissance et aucune action
- Deuxième scénario : reconnaissance explicite en septembre 2024
- Troisième scénario : médiation formalisée avant l'échéance
Premier scénario : aucune reconnaissance et aucune action
Si le délai quinquennal applicable a commencé à courir lorsque la créance est devenue exigible en juin 2021, une action engagée seulement en octobre 2026 pourrait rencontrer une difficulté majeure de prescription, sous réserve de la règle exacte de computation et de tout événement utile. La chronologie doit être vérifiée avant d'engager des frais.
Le résultat ne dépend pas de l'intensité des relances. Une entreprise peut avoir été particulièrement active commercialement tout en n'ayant accompli aucun acte interruptif au sens du droit.
Deuxième scénario : reconnaissance explicite en septembre 2024
Supposons que le débiteur ait écrit à cette date : « Nous reconnaissons devoir 18 000 € pour cette prestation et proposons un règlement en trois fois. » Si cette reconnaissance est établie et porte bien sur le droit concerné, elle peut interrompre la prescription conformément à l'article 2240. Le calendrier de l'action est alors susceptible d'être entièrement différent.
Mais il faut conserver le message original et vérifier qu'il n'avait pas été assorti de réserves, de conditions non levées ou d'une contestation sur une partie du solde. La qualification ne doit pas être déduite du seul mot « échéancier ».
Troisième scénario : médiation formalisée avant l'échéance
Une médiation régulièrement engagée peut suspendre le délai selon l'article 2238. L'entreprise doit alors déterminer ce qui restait à courir lorsqu'elle a commencé et la date à laquelle le processus s'est achevé. La règle de durée résiduelle minimale de six mois doit être articulée à ces événements.
Une négociation informelle de plusieurs mois sans cadre applicable n'offre pas automatiquement le même résultat. Le critère central reste la qualification juridique des démarches, pas le nombre de réunions organisées.
Que se passe-t-il si le débiteur oppose la prescription ?
La prescription n'est pas un simple argument comptable. Elle peut faire obstacle à une demande en justice même lorsque la prestation a réellement été réalisée. Cela ne dispense pas le débiteur d'étayer la chronologie qu'il invoque, ni le créancier de présenter les faits susceptibles de répondre à cette défense.
- Vérifier le fondement invoqué par l'adversaire
- La dette et l'action judiciaire ne doivent pas être confondues
- Ne pas attendre la dernière semaine pour introduire la demande
Vérifier le fondement invoqué par l'adversaire
Il faut contrôler si la bonne prescription est invoquée, si le point de départ est correctement fixé et si l'action visée relève bien du régime annoncé. Un professionnel peut invoquer cinq ans alors qu'une règle spéciale s'applique, ou se tromper sur la date d'exigibilité. Une exception formulée comme une évidence n'est pas nécessairement fondée.
Les actes et messages intervenus pendant la période doivent être versés au dossier avec leurs dates exactes. Certaines pièces seront décisives ; d'autres relèveront simplement de la preuve du litige et n'auront aucun effet sur le calcul de prescription.
La dette et l'action judiciaire ne doivent pas être confondues
La prescription extinctive concerne la possibilité d'obtenir judiciairement l'exécution d'un droit selon le régime applicable. Une dette peut demeurer inscrite dans la comptabilité ou reconnue moralement sans que cela garantisse une action judiciaire encore efficace. Inversement, le simple fait qu'un délai soit écoulé ne permet pas d'affirmer automatiquement que toute somme encaissée aurait été indue.
Le traitement des paiements volontaires, d'une renonciation valable à une prescription acquise ou d'un nouvel engagement appelle un raisonnement spécifique. Un accord signé à la hâte sur une créance ancienne mérite donc une analyse juridique avant de créer de nouvelles obligations.
Ne pas attendre la dernière semaine pour introduire la demande
Lorsque le délai est proche, des difficultés pratiques peuvent faire perdre la possibilité d'agir : erreur sur le défendeur, absence d'adresse utile pour la délivrance, juridiction choisie sans étude, pièces introuvables ou action insuffisamment préparée. La préservation de la créance doit être organisée en amont, avec vérification de l'acte et des dates juridiquement pertinentes.
La prescription ne se pilote pas à partir d'une seule alerte dans un logiciel de facturation. Il faut pouvoir expliquer le calcul et le justifier par les pièces.
Comment sécuriser les créances d'une PME avant qu'elles vieillissent ?
L'objectif n'est pas de judiciariser chaque retard, mais d'éviter les dossiers qui deviennent irrécupérables faute d'un suivi élémentaire. Une organisation adaptée peut conjuguer dialogue commercial et conservation des droits.
- Tenir un registre des échéances et incidents significatifs
- Documenter les engagements du débiteur sans les surinterpréter
- Réagir à l'ouverture d'une procédure collective
Tenir un registre des échéances et incidents significatifs
Conservez un tableau distinguant les factures dues, les montants contestés, les paiements encaissés, les actes judiciaires et les reconnaissances pertinentes. Pour chaque créance, identifiez une date d'alerte anticipée, laissant le temps de vérifier les pièces avant le terme possible de la prescription.
Le suivi doit continuer même lorsqu'un client promet une régularisation. Une négociation commerciale active ne dispense pas de vérifier l'écoulement du temps.
Documenter les engagements du débiteur sans les surinterpréter
À chaque proposition de paiement, demandez la facture visée, le solde reconnu et les échéances envisagées. Conservez les échanges dans leur intégralité. Une phrase isolée hors contexte peut être difficile à utiliser lorsque la relation se dégrade.
La rédaction de l'accord doit aussi éviter d'accorder involontairement une remise générale ou d'imputer un paiement à une facture différente de celle que l'entreprise souhaite préserver.
Réagir à l'ouverture d'une procédure collective
Une sauvegarde, un redressement ou une liquidation judiciaire impose de raisonner selon des formalités propres, notamment la déclaration des créances concernées. Les délais de cette procédure et leurs conséquences ne se confondent pas avec la simple prescription commerciale quinquennale.
Si un débiteur annonce une procédure collective, continuer à calculer seulement « cinq ans depuis la facture » serait une erreur. Il faut identifier la décision d'ouverture, la qualité de la créance et les mesures à accomplir rapidement.
FAQ — Prescription des factures commerciales
Une facture commerciale est-elle prescrite après cinq ans ?
Très souvent, le délai de droit commun commercial est de cinq ans selon l'article L. 110-4. La réponse exige toutefois de connaître la nature de l'obligation, le point de départ et les éventuelles causes de suspension ou d'interruption.
Le délai commence-t-il le jour où la facture est éditée ?
Pas automatiquement. Il faut rechercher la date à laquelle la créance pouvait être exigée, en tenant compte du contrat, du terme convenu et des circonstances de l'exécution.
L'envoi d'un recommandé remet-il les compteurs à zéro ?
En principe, non : une mise en demeure ordinaire n'interrompt pas, à elle seule, la prescription. Sa date et son contenu peuvent néanmoins avoir une autre utilité probatoire.
Un e-mail du client promettant de payer suffit-il ?
Il peut constituer une reconnaissance interruptive si son contenu manifeste suffisamment le droit reconnu. Une promesse vague ou conditionnelle nécessite une analyse plus prudente.
Une reconnaissance partielle interrompt-elle tout ?
L'effet dépend de la portée de la reconnaissance et de l'individualisation des créances. Un paiement ou un écrit concernant une facture ne couvre pas nécessairement toutes les autres.
Une médiation suspend-elle systématiquement la prescription ?
La suspension est prévue dans les conditions de l'article 2238. De simples pourparlers informels ne doivent pas être confondus avec ce dispositif.
Peut-on agir si le délai a expiré ?
Il faut d'abord déterminer s'il a réellement expiré, puis examiner les règles applicables, les reconnaissances et actes intervenus. Une action engagée tardivement expose à une défense de prescription et à des coûts difficiles à justifier.
Le débiteur en liquidation doit-il toujours recevoir une assignation ?
Non : l'ouverture d'une procédure collective modifie le traitement des créances et peut rendre nécessaire une déclaration au lieu d'une poursuite individuelle. La date et la nature de la créance sont essentielles.
Peut-on prévoir contractuellement un autre délai ?
L'article 2254 du Code civil admet certains aménagements conventionnels dans des limites et exceptions précises. On ne peut pas conclure à la validité d'une clause simplement parce qu'elle figure dans les CGV.
À retenir avant de réclamer une créance ancienne
Pour une facture entre professionnels, cinq ans est un point de départ de l'analyse, pas un automatisme. L'exigibilité, la règle applicable à l'action, les reconnaissances du débiteur, les demandes en justice et les dispositifs formels de règlement amiable peuvent changer le résultat.
Dès qu'une créance approche de la limite possible, réunir et dater les pièces est plus utile que multiplier les relances sans effet interruptif. Une décision de recouvrement pertinente repose d'abord sur une chronologie juridiquement démontrable.
Sources utilisées:
- Code de commerce, article L. 110-4 : prescription quinquennale (Légifrance)
- Code civil, article 2224 : point de départ (Légifrance)
- Code civil, article 2238 : suspension en médiation et conciliation (Légifrance)
- Code civil, articles 2240 à 2243 : interruption et limites (Légifrance)
- Code civil, article 2254 : aménagement conventionnel (Légifrance)
- Code de commerce, article L. 622-24 : déclaration des créances (Légifrance)
